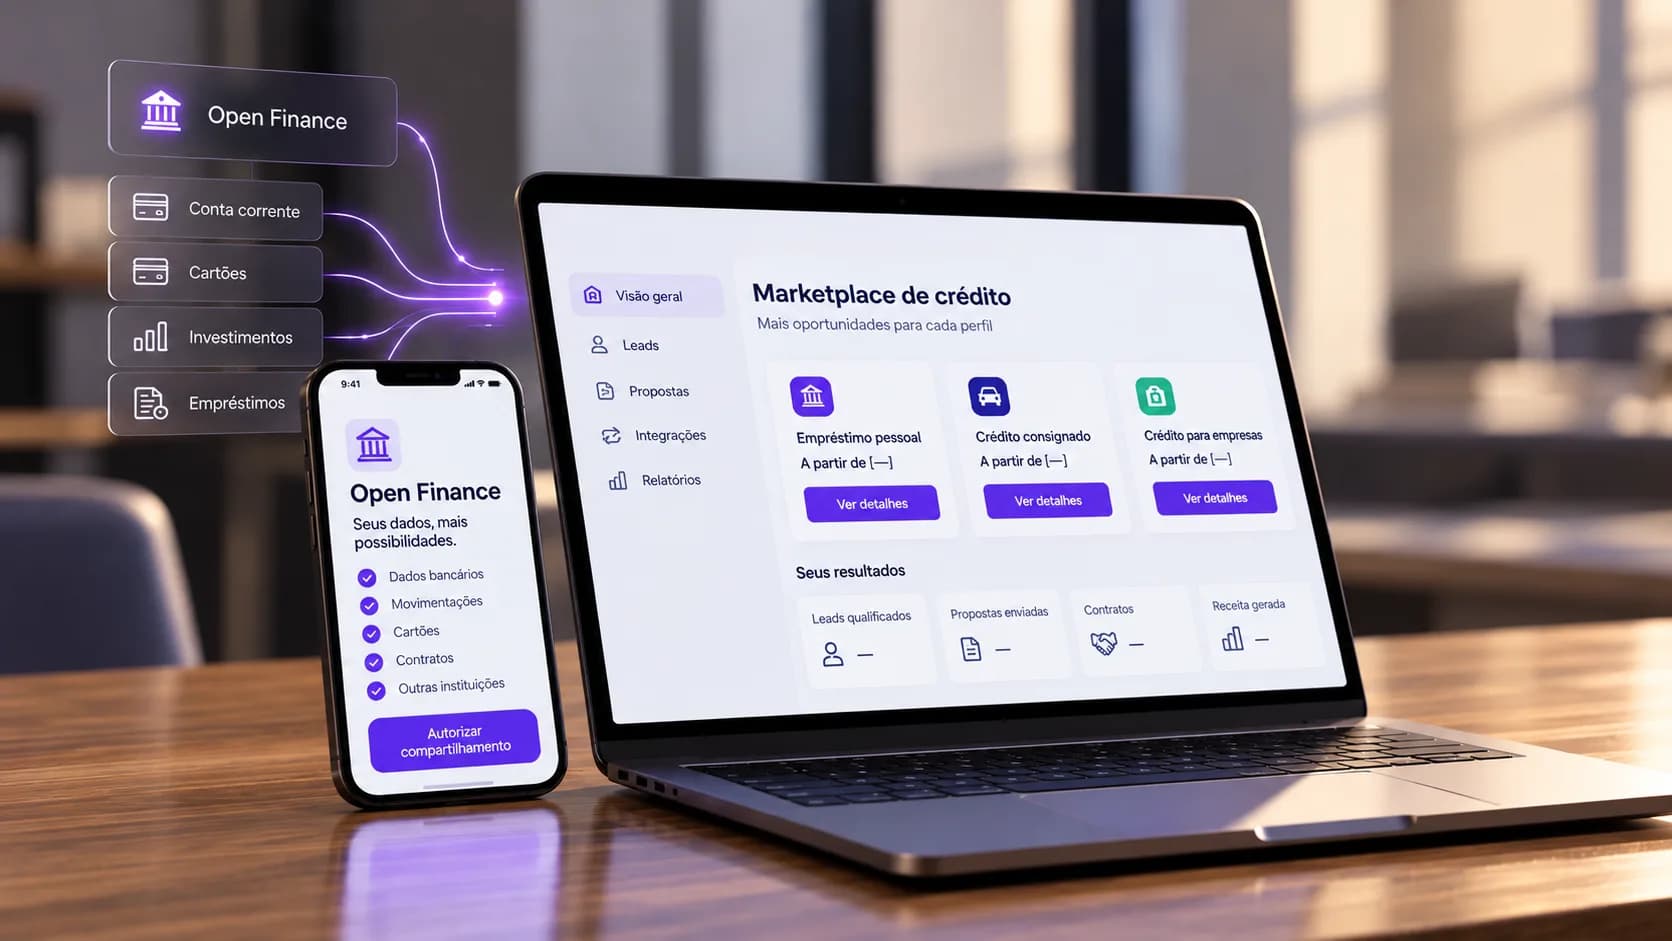
A afiliação no mercado de empréstimos permite que aplicativos gerem receita ao indicar usuários que contratam crédito por meio de uma plataforma parceira.
Para quem já investe em tecnologia, aquisição de usuários e relacionamento, é uma oportunidade de aproveitar melhor a audiência conquistada, recebendo comissões pelas conversões, sem precisar conceder empréstimos ou desenvolver uma operação financeira própria.
Os usuários do aplicativo podem precisar de crédito em algum momento e buscar uma solução fora. Por que não oferecer uma alternativa que faça sentido dentro da experiência que sua empresa já proporciona?
Essa é a proposta da afiliação: conectar uma necessidade real a ofertas de empréstimo e criar uma fonte adicional de receita.
Entenda a seguir como esse modelo funciona e o que considerar antes de adotá-lo.
O que é afiliação de empréstimos e quem pode trabalhar com esse modelo?
A afiliação de empréstimos é uma parceria comercial de distribuição de crédito, onde um aplicativo indica consumidores interessados, enquanto uma plataforma especializada faz a conexão com instituições financeiras e oferece uma jornada de simulação.
O aplicativo funciona como um canal de distribuição, sem precisar assumir a análise de crédito, administrar os contratos ou conceder os recursos.
Quando a indicação resulta em uma contratação válida, o afiliado pode receber uma comissão, conforme o acordo comercial feito.
Esse modelo pode ser interessante para aplicativos de finanças pessoais, plataformas de benefícios, serviços digitais e outros negócios com uma base recorrente de usuários, mesmo que a empresa não atue no mercado financeiro.
Onde a afiliação de empréstimos faz sentido na jornada do usuário?
A oportunidade não está em mostrar mais ofertas, mas em apresentá-las quando elas realmente fazem sentido.
Ter uma base com milhares de usuários ativos não significa, necessariamente, ter uma boa oportunidade de afiliação. O que importa é identificar se existe uma demanda por crédito e em quais situações ela aparece.
Imagine dois cenários:
- Em um aplicativo de organização financeira, uma pessoa está revisando dívidas e buscando alternativas para reorganizar os seus pagamentos;
- Em uma plataforma de benefícios, um usuário procura serviços que possam ajudá-lo a lidar com as despesas do dia a dia.
Nos dois casos, a possibilidade de comparar empréstimos pode ser útil, desde que a oferta esteja alinhada à necessidade e às condições financeiras do consumidor.
O problema começa quando o crédito aparece em qualquer tela, sem relação com o que o usuário está fazendo. Além de gerar pouco interesse, essa abordagem pode prejudicar a experiência no aplicativo.
É por isso que, antes de lançar uma parceria de afiliação, vale observar como a audiência utiliza a plataforma, quais demandas aparecem com frequência e onde uma indicação financeira seria bem recebida.
Como a afiliação de crédito gera receita na prática?
A receita da afiliação depende do modelo comercial estabelecido com o parceiro.
Na Juros Baixos, a remuneração por links de afiliados está vinculada aos contratos efetivados, e não apenas aos cliques recebidos. Veja como funciona a jornada:
Etapa | Como funciona |
|---|---|
1. Indicação da oferta | O aplicativo apresenta uma oferta de crédito em um momento relevante da navegação. |
2. Acesso ao link exclusivo | O usuário acessa um link parametrizado que identifica a origem da indicação. |
3. Simulação do empréstimo | A plataforma apresenta alternativas disponíveis para o perfil do consumidor, que pode avançar na solicitação. |
4. Análise de crédito | A instituição financeira avalia o pedido e define a aprovação e as condições conforme seus critérios. |
5. Contratação e comissão | Quando o contrato elegível é efetivado, o afiliado recebe a comissão prevista na parceria. |
Os links parametrizados permitem identificar de onde vêm os usuários e acompanhar o desempenho das indicações.
Já os valores das comissões e os critérios de elegibilidade são definidos comercialmente, de acordo com as características de cada parceria.
Esse acompanhamento ajuda a entender quais canais trazem resultados e se a afiliação tem potencial para se tornar uma fonte recorrente de receita.
Links de afiliação ou API de crédito: por onde começar?
Os dois formatos atendem a necessidades diferentes e a escolha depende do que a empresa pretende oferecer, além do quanto deseja incorporar a experiência financeira ao seu aplicativo.
Os links de afiliação permitem começar sem desenvolver uma jornada própria de crédito. O usuário é direcionado ao simulador da plataforma parceira, e a origem da indicação fica registrada.
Para aplicativos que ainda querem entender o interesse da audiência, esse formato permite testar a distribuição de empréstimos antes de investir em uma integração mais complexa.
Já uma API de crédito pode ser mais adequada quando a empresa deseja integrar funcionalidades financeiras diretamente ao produto.
Essa alternativa faz parte do Embedded Finance, modelo em que serviços financeiros são incorporados à experiência de empresas que não têm necessariamente o crédito como atividade principal.
Como saber se a afiliação está gerando resultado?
Um relatório com muitos cliques pode indicar interesse nas ofertas, mas isso ainda não significa que a estratégia esteja gerando receita.
Para avaliar o desempenho da afiliação, acompanhe indicadores como:
- Origem das indicações: quais telas, campanhas e canais atraem os usuários interessados;
- Avanço na jornada: quantos usuários seguem do clique inicial para a solicitação de crédito;
- Contratos efetivados: quantas indicações se tornam contratações elegíveis;
- Receita gerada: quanto a operação retorna em relação aos custos envolvidos;
- Experiência do usuário: se as ofertas são relevantes e não prejudicam a navegação.
Esses dados ajudam a identificar onde vale ampliar a distribuição, ajustar a abordagem ou rever o público alcançado.
O objetivo é que a afiliação não seja apenas mais um espaço publicitário dentro do aplicativo, mas uma fonte de receita cujo resultado possa ser medido e aprimorado.
O que a Juros Baixos oferece para empresas afiliadas?
Como marketplace de crédito que conecta consumidores às instituiçõesparceiras, a Juros Baixos oferece a possibilidade de distribuir empréstimos por links parametrizados, com acompanhamento das indicações e remuneração por contratos efetivados.
A empresa também atua como correspondente bancário, atividade regulamentada pela Resolução CMN nº 4.935/2021, do Banco Central.
Um diferencial da estrutura é que a Juros Baixos trabalha tanto com consumidores que buscam crédito quanto com empresas que desejam distribuí-lo.
Então, a experiência de sua operação B2C também contribui para o desenvolvimento das soluções oferecidas aos parceiros.
Mais de 10 milhões de brasileiros já utilizaram a plataforma, que registra mais de R$ 13 bilhões em simulações de crédito por mês e conta com mais de 40 instituições financeiras parceiras atualmente.
Com essa estrutura, o aplicativo pode explorar a distribuição de crédito sem deixar de concentrar seus esforços no produto principal.
Avalie uma parceria de afiliação para o seu aplicativo
A afiliação de empréstimos pode abrir uma nova fonte de receita para empresas que já possuem uma audiência, mas não querem desenvolver uma operação financeira própria.
Antes de começar, o mais importante é entender se existe interesse por crédito na base e como apresentar as ofertas sem comprometer a experiência dos usuários.
Se a demanda fizer sentido, a parceria permite testar a distribuição, acompanhar as conversões e avaliar o potencial comercial do modelo antes de decidir por uma integração mais ampla.
Sua empresa já possui uma audiência e quer avaliar se a afiliação de crédito é uma boa oportunidade? Converse com o time de Parcerias Estratégicas da Juros Baixos para conhecer o modelo e entender como ele pode funcionar no seu aplicativo.